En 2026, la factura electrónica suma dos cambios que conviene distinguir. Por un lado, la RG 5866/2026 reorganiza el régimen de comprobantes electrónicos e incorpora obligaciones por etapas hasta marzo de 2027. Por otro, a partir del 1 de diciembre de 2026, ARCA comenzará a rechazar las solicitudes de CAE que no informen la condición frente al IVA del receptor, según la RG 5616/2024. La primera norma modifica actividades y operaciones específicas; la segunda impacta especialmente en quienes emiten comprobantes desde sistemas propios, ERP o plataformas de e-commerce.
Esta guía resume qué cambia, desde cuándo y qué revisar en tu sistema de facturación para evitar rechazos.
Qué cambia en la factura electrónica en 2026
- Condición frente al IVA del receptor: debe informarse en los comprobantes alcanzados. A partir del 1 de diciembre de 2026, ARCA no otorgará el CAE a las solicitudes que no la incluyan.
- Liquidación Electrónica Mensual: una nueva modalidad para agrupar en un solo comprobante las operaciones de un mismo cliente, cuando la normativa lo habilite.
- Honorarios de directores y síndicos: desde el 1 de julio de 2026 se documentan con factura electrónica.
- Nuevos sectores obligados: aseguradoras, entidades financieras, administradoras de tarjetas y participantes de sistemas de pago, en etapas entre septiembre de 2026 y marzo de 2027.
- Consumidor final: el comprador se identifica sólo en operaciones de $10.000.000 o más.
Cronograma 2026–2027: las fechas clave
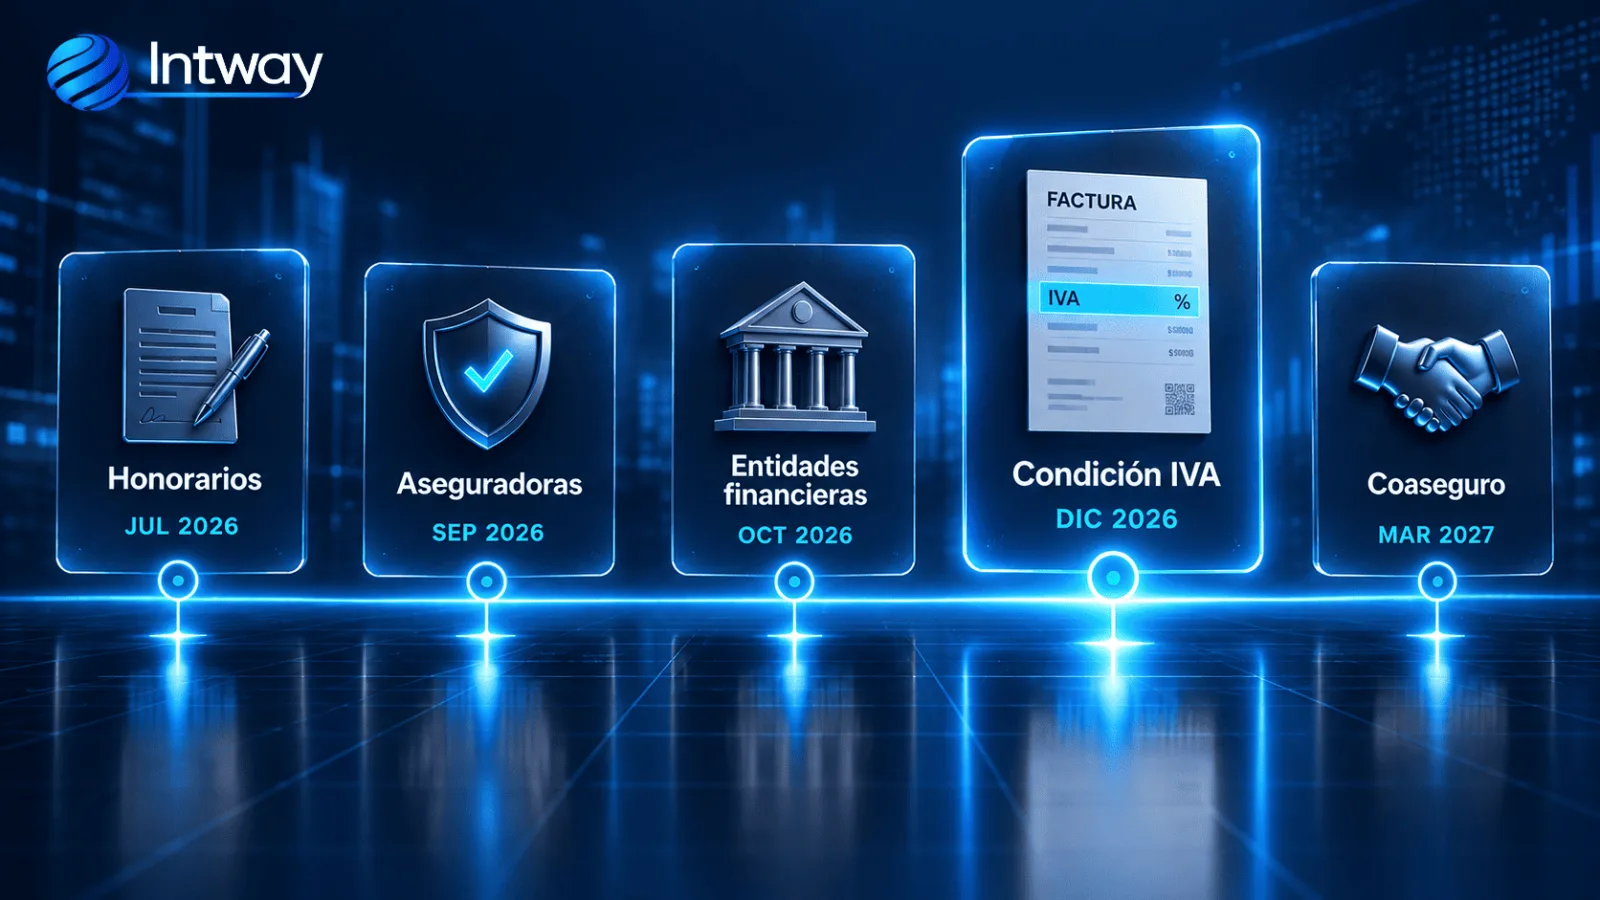
La RG 5866/2026 se publicó en el Boletín Oficial el 29 de junio de 2026 y rige desde el 1 de julio. Sus obligaciones se activan por etapas, y a esas fechas se suma la de la RG 5616:
- 1 de julio de 2026: directores, síndicos e integrantes de consejos de vigilancia facturan sus honorarios cuando se determina formalmente la asignación individual.
- 1 de septiembre de 2026: las compañías de seguros emiten comprobantes por operaciones con consumidores finales y determinadas bonificaciones.
- 1 de octubre de 2026: las entidades financieras comenzarán a emitir comprobantes por leasing y comercio exterior.
- 1 de diciembre de 2026: ARCA comenzará a rechazar las solicitudes de CAE sin la condición frente al IVA del receptor, para los emisores comprendidos por la normativa. Ese mismo día se sumarán los préstamos bancarios, las administradoras de tarjetas y los participantes de sistemas de pago.
- 1 de marzo de 2027: se incorporarán las operaciones de coaseguro y las liquidaciones periódicas de entidades financieras.
La norma también incluye a empresas de medicina prepaga, instituciones educativas privadas y proveedores de servicios de activos virtuales registrados ante la CNV.
Condición frente al IVA del receptor: obligación y validación
La RG 5616/2024 incorporó como dato obligatorio la condición frente al IVA del cliente (responsable inscripto, monotributista, exento, consumidor final) en relación con la operación que se factura. Durante la etapa de adecuación, ARCA permitió técnicamente autorizar comprobantes sin informarlo; a partir del 1 de diciembre de 2026, las solicitudes incompletas serán rechazadas.
Para un sistema que factura por web service, eso implica:
- Enviar el campo
CondicionIVAReceptorIden cada solicitud de CAE alcanzada, con uno de los códigos que devuelve el métodoFEParamGetCondicionIvaReceptordel WSFEv1. - Tener la condición de cada cliente cargada y al día en el maestro de clientes. Conviene validarla contra los servicios de padrón de ARCA en lugar de confiar en datos cargados hace años.
- Emitir una clase de comprobante coherente con esa condición: ARCA valida la combinación y rechaza las que no corresponden.
Liquidación Electrónica Mensual
Es una alternativa a emitir un comprobante por cada operación. Cuando la normativa lo habilite, se pueden agrupar los movimientos de un mismo cliente en una única liquidación mensual, que debe emitirse hasta el último día del mes calendario y quedar a disposición del cliente dentro de los 10 días corridos siguientes. Le sirve sobre todo a empresas con muchas operaciones chicas y recurrentes con un mismo cliente.
Consumidor final: cuándo hay que identificarlo
El comprador se identifica con DNI, CUIL, CDI o, si es extranjero, pasaporte, cuando la operación es de $10.000.000 o más, sin importar el medio de pago. Por debajo de ese monto, los datos pueden informarse como “NR” (no requerido). Si tu sistema todavía pide el documento con topes viejos, genera demoras innecesarias en la caja.
Cómo adaptar tu sistema de facturación
Cuando la factura sale de un ERP, un sistema de gestión o un e-commerce, la conexión con ARCA se hace por web services, desde un punto de venta dado de alta para ese fin (“RECE para aplicativo y web services” o “Factura Electrónica - Monotributo - Web Services”). El flujo habitual mediante WSFEv1 es el siguiente:
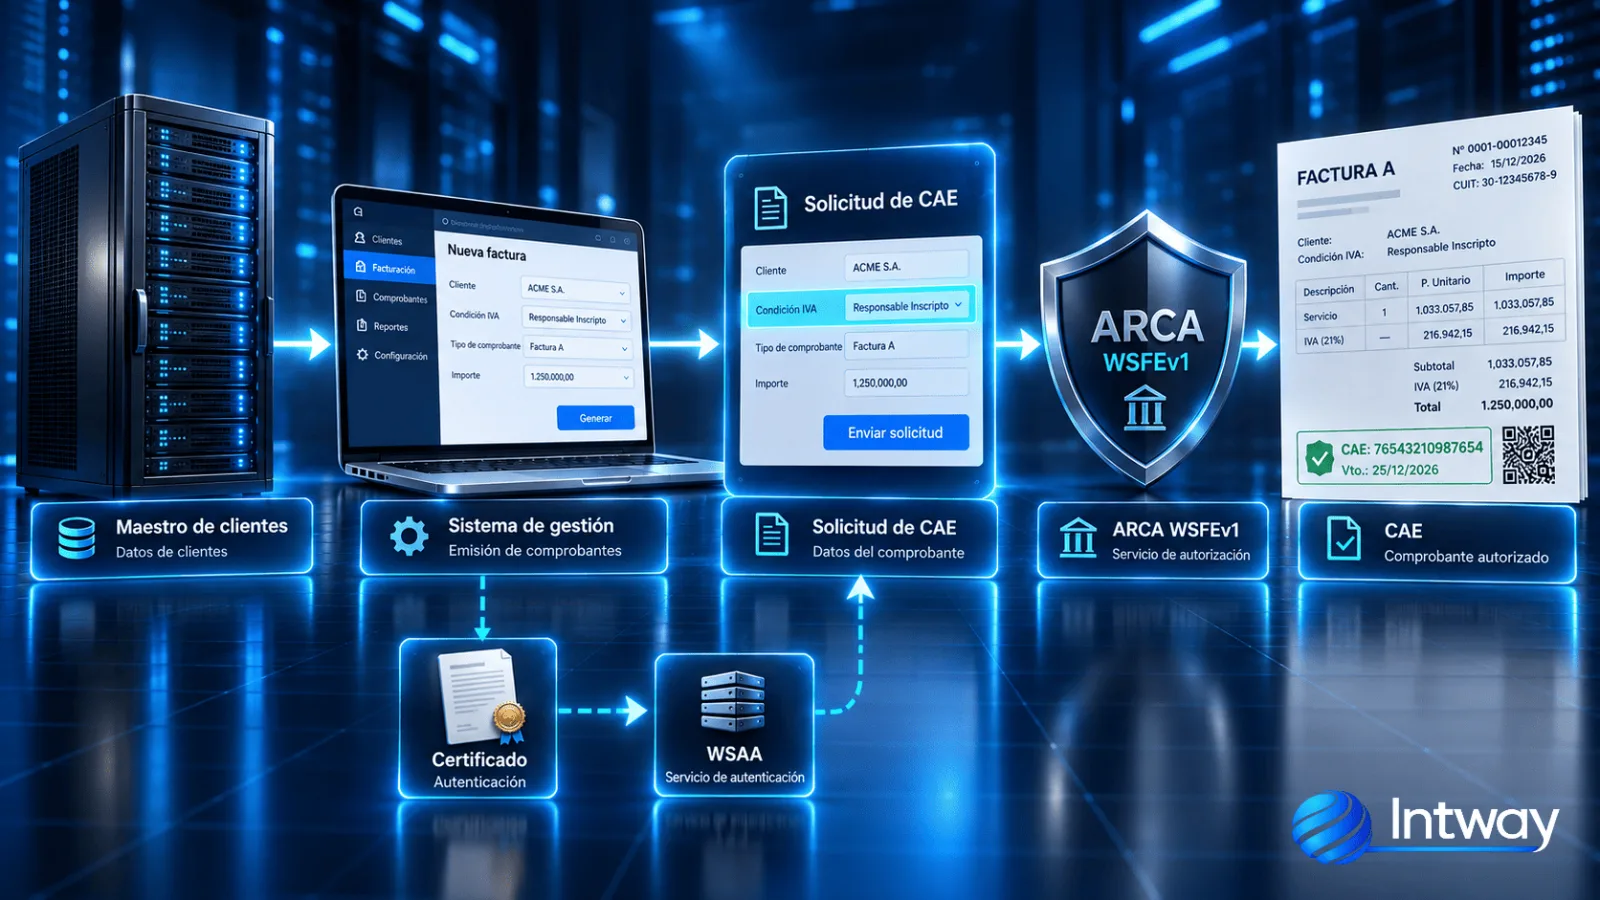
- Autenticación: el sistema usa un certificado digital asociado al servicio de factura electrónica para obtener, en el WSAA, un ticket de acceso que dura hasta 12 horas. El certificado de homologación (el entorno de pruebas) no sirve en producción, ni al revés.
- Datos del cliente: toma la condición frente al IVA del maestro de clientes, validada contra el padrón.
- Solicitud: consulta el último número autorizado del punto de venta y envía al WSFEv1 el comprobante con la condición frente al IVA del receptor.
- Respuesta: ARCA devuelve el CAE o el motivo del rechazo, que el sistema tiene que registrar y mostrar.
Checklist para llegar al 1 de diciembre sin rechazos
- Confirmar con el proveedor del sistema que cada solicitud de CAE ya envía la condición frente al IVA del receptor.
- Depurar el maestro de clientes y validar la condición de cada uno contra el padrón.
- Probar la emisión completa en homologación, incluidas notas de crédito y débito.
- Actualizar el tope de identificación de consumidor final a $10.000.000.
- Si tu empresa está en un sector alcanzado por la RG 5866, mapear qué operaciones pasan a documentarse y desde qué fecha.
- Monitorear con alertas los rechazos y observaciones que devuelve ARCA, en lugar de enterarte por un cliente.
Errores comunes
- Esperar a la última semana: un cambio en el sistema necesita desarrollo, pruebas en homologación y pasaje a producción.
- Poner “consumidor final” por defecto: completa el campo, pero genera comprobantes mal emitidos.
- Reintentar a ciegas: si se corta la conexión después de pedir el CAE, hay que consultar el comprobante con
FECompConsultarantes de volver a pedirlo, para no duplicar ni saltear numeración.
Otros puntos para revisar: desde abril de 2025, los comprobantes a consumidores finales discriminan el IVA contenido y los otros impuestos nacionales indirectos (Régimen de Transparencia Fiscal al Consumidor, Ley 27.743). Y desde julio de 2021, los responsables inscriptos emiten comprobantes A a sus clientes monotributistas, con las leyendas que exige la RG 5003.
Cómo te ayudamos desde Intway
Si tu sistema no llega a tiempo, hay dos caminos: adaptar la integración que ya tenés o evaluar una solución de facturación que pueda adecuarse a los nuevos requisitos. En Intway trabajamos en los dos. Integramos la factura electrónica con ERP a medida y con e-commerce y marketplaces, y tenemos un sistema de facturación, CRM y ERP con factura electrónica, stock y multi-sucursal. Para bancos, aseguradoras y fintech alcanzados por la RG 5866, desarrollamos software para servicios financieros integrado con los sistemas existentes.
La documentación técnica oficial de los web services está en el sitio de ARCA.